Jak funguje zastavárna: princip a podmínky v roce 2025? 2lex
Rusko se nachází v trvale obtížné ekonomické situaci. Místa, kde můžete rychle získat peníze, se objevují a mizí – mikrofinanční organizace a zastavárny se otevírají téměř na každém rohu. MFO se proslavily svými vyděračskými úrokovými sazbami a vyhlídkou na setkání s vymáhači pohledávek. Zastavárny si berou zástavu, ale nekontaktují vymáhače pohledávek a exekutory. Pojďme si povídat o tom druhém: jak funguje zastavárna v roce 2025 a jaká práva mají klienti těchto zařízení?
Co je to zastavárna?
Zastavárna je společnost, která poskytuje půjčky zajištěné cenným majetkem klienta. Věc zůstává v zastavárně uskladněna, ale lze ji později vyzvednout. Pokud zastavárna neobdrží peníze včas, prodá zástavu, aby uhradila dluh.
Vztah mezi dlužníkem a zastavárnou je formalizován:
- lístek do zastavárny;
- smlouva o půjčce.
Abyste získali položku zpět, musíte vrátit peníze do určitého data, a to i s úroky.
Pokud dlužíte peníze zastavárně, poraďte se s právníkem
Jaký je smysl a výhoda kontaktování zastavárny?
K čemu je zastavárna? Abyste rychle získali peníze, aniž byste riskovali, že věřiteli za měsíc vrátíte 500 %. Návštěva zastavárny se často stává nejdostupnějším způsobem, jak se peněz „zmocnit“.
Základním principem fungování je vydávání peněz výhradně na kauciVydaná částka je vždy nižší než skutečná hodnota položky, takže obchod je pro věřitele výhodný.
Zastavárny však nabízejí potenciálnímu dlužníkovi dvě důležité výhody:
- ÚčinnostAni mikrofinanční organizace nejsou schopny v tomto ukazateli konkurovat zastavárnám – nevypočítávají bodové hodnocení a nepožadují „žádné potvrzení o příjmu“.
- Minimální formalityV podstatě se omezují na vypracování dvou standardních dokumentů – zastavárního lístku a smlouvy o půjčce. Vyplnění hotových formulářů je otázkou 2-3 minut.
Další dokumenty – pro uložení zastaveného majetku. Jedná se ve skutečnosti o smlouvu a úschovní doklad, které potvrzují, že zástava byla převedena do zastavárny a je tam uložena.
Co to znamená dát něco do zástavy?
Zajištění je druh záruky, způsob zajištění finančních závazků dlužníka. Jeho pojem je definován v článku 334 občanského zákoníku Ruské federace.
Občanský zákoník Ruské federace Článek 334. Pojem zástavy
Na základě zástavy věřitel na základě zajištěného závazku (zástavní věřitel) má právo v případě neplnění nebo nesprávné provedení této povinnosti dlužníkem povinnosti přijmout uspokojení z hodnoty zastaveného majetku (předmětu zástavy) přednostně před ostatními věřiteli osoby, které zastavený majetek patří (zástavce).
V případech a způsobem stanoveným zákonem lze pohledávku zástavního věřitele uspokojit převodem předmětu zástavy na zástavního věřitele (ponecháním u zástavního věřitele).
Zástavní věřitel má právo před ostatními věřiteli zástavního věřitele dosáhnout uspokojení pohledávky zajištěné zástavním právem také na úkor:
- pojistné plnění za ztrátu nebo poškození zastaveného majetku, bez ohledu na to, v čí prospěch je pojištěn, pokud ke ztrátě nebo poškození nedošlo z důvodů, za které odpovídá zástavní věřitel;
- náhrada náležející zástavci, poskytnutá výměnou za zastavený majetek, zejména pokud vlastnické právo zástavce k majetku, který je předmětem zástavy, zanikne z důvodů a způsobem stanoveným zákonem, v důsledku zabavení (vykoupení) pro státní nebo obecní potřeby, rekvizice nebo znárodnění, jakož i v jiných případech stanovených zákonem;
Přečtěte si plné
Postup pro praktické uplatnění zástavního práva je upraven § 3 kapitoly 23 občanského zákoníku Ruské federace.
Stručně řečeno: pokud si člověk vezme půjčku v zastavárně a peníze včas nevrátí, přechází právo nakládat se zastavěným majetkem na věřitele – zastavárna může takový předmět prodat nebo ho například pronajmout.
Typickým příkladem zajištění je hypotékaZde však nejsou závazky dlužníka zajištěny jen cennostmi, ale i nemovitostmi – bytem, garáží, letním domem. Registrace takového zástavního práva vyžaduje povinnou registraci v Rosreestru, a proto je hypotéka složitý a zdlouhavý proces. Je snazší a rychlejší kontaktovat zastavárnu. Tyto organizace se však nezabývají bydlením.
Zastavárna má právo přijímat od klienta pouze movitý majetek. Registrací nemovitostí jako zástavy se zabývají pouze banky a mikrofinanční organizace. Navíc ty druhé – s omezeními.
Nahromadili jste si hodně dluhů? Odepište si je podle federálního zákona č. 127-FZ.
Jaké typy zastaváren existují?
Existují zastavárny univerzální a specializovanéPrvní akceptují širokou škálu věcí, které mají hodnotu, a to bez významných omezení. Druhé se zaměřují na jeden konkrétní typ aktiva. Specializace poskytuje příznivější podmínky, a proto se touto kategorií organizací budeme zabývat podrobněji.
Zastavárny se klasifikují podle typu předmětů, které jsou přijímány jako zástava:
- Šperky. Nejběžnější typ právnických osob zabývajících se zastavárenskou činností rád přijme vaše drahé šperky. Povinnou podmínkou pro jejich práci je, aby byly zapsány v registru Federálního puncovního úřadu a vedly zvláštní evidenci drahých kovů, podléhající hlášení podle 115-FZ. Podrobné informace jsou uvedeny na oficiálních webových stránkách úřadu.
- Vybavení domácností a počítačů. Do takových zastaváren můžete odevzdat mobilní telefony, televizory, mikrovlnné trouby a další podobné předměty.
- Kožešinové výrobky, včetně klobouků, kožichů, vest. Pokud je předmět velmi opotřebovaný, zastavárna jej jako zástavu nepřijme.
- Starožitnosti, umělecké předměty, elitní předměty. Zahrnuje jednotlivé předměty zvýšené hodnoty, jako je starožitný nábytek, švýcarské hodinky, obrazy, knihy z druhé ruky. Obvykle je ve firmě zastoupen odhadce, umělecký znalec nebo obchodník se starožitnostmi.
- Automobily. Autozastavárny se v posledních letech rozšířily. Ne všechny fungují legálně, ale nyní mluvíme o těch, které splňují požadavky zákona. Povinnou podmínkou pro poskytnutí úvěru je zabavení automobilu a následné parkování vozidla na parkovišti patřícím zastavárně. Tyto požadavky jsou obsaženy v článku 7 (odstavci 1) zákona č. 196-FZ.
Při výběru zastavárny pro rychlé získání peněz zvažte další požadavky na typ specializace. Jinak existuje vysoká pravděpodobnost, že narazíte na běžnou mikrofinanční organizaci nebo dokonce na podvodníky.
Jak bezpečné je jít do zastavárny?
Postup pro provozování zastavárny je upraven zákonem č. 196-FZ.
Zastavárny jsou subjekty trhu mikrofinančních služeb (aniž by byly mikrofinanční organizací!). Jejich činnost je proto kontrolována Centrální bankou Ruska. Oficiální webové stránky Centrální banky obsahují registr zastaváren legálně působících v zemi. Přítomnost organizace v tomto seznamu je zárukou bezpečnosti, proto nebuďte líní a zkontrolujte si vybranou pobočku v oficiálním seznamu.
- Přítomnost slova „zastavárna“ v názvu a jakákoli reklama na její kanceláře a služby. Tento termín mohou používat pouze společnosti zapsané v registru centrální banky..
- Provozní doba: otevření nejdříve v 8:11, uzavření nejpozději ve XNUMX:XNUMX. Zastavárna NEMŮŽE pracovat nepřetržitě – to je porušení požadavků regulátora.
- Omezený seznam činností: poskytování půjček, ukládání zastavených věcí, poskytování informací a poradenských služeb. Vše ostatní je zakázáno.
- Zákaz jakéhokoli používání předmětů, které byly vydány jako zástava, až do uplynutí doby splatnosti. Je to jednoduché: zaměstnanci zastavárny a další osoby nemohou nosit prsten, zapnout televizi a řídit auto.
- Předkládání zpráv Centrální bance Ruska. Formuláře a seznam dokumentů byly vypracovány regulačním orgánem speciálně pro právnické osoby provozující zastavárenské činnosti.
- Ochrana a zabezpečení zastaveného majetku před poškozením a protiprávním jednáním třetích osob.
- Povinné pojištění majetku přijatého jako zástava. Pojištění hradí věřitel.
Ještě jednou: než věc předáte zastavárně, ověřte si firmu v registru centrální banky.
Dnes je to snadné – i z mobilního zařízení s přístupem k internetu.
Toto jednoduché ochranné opatření zajišťuje bezpečnost majetku klienta a důvěrnost jeho údajů.
Nebezpečí podzemních zastaváren a mikrofinančních organizací spočívá v tom, že podvodníci mohou použít kopii vašeho pasu k získání půjček a mikroúvěrů.
Rozdíl mezi zastavárnou a konsignačním obchodem
Nezaměňujte zastavárnu s konsignačním obchodem. První jmenovaná poskytuje půjčky zajištěné věcmi a její činnost je regulována centrální bankou a zvláštním federálním zákonem.
Komisní obchod neposkytuje žádné půjčky. Obchod pomáhá klientovi prodat zboží a bere si za to provizi, nebo si zboží sám koupí a prodá ho svým jménem.
Dalším základním rozdílem je, že zastavárna umožňuje vrácení zástavy. K tomu stačí splatit půjčku s úroky. Organizace nemá právo prodat zastavený majetek před uplynutím doby uvedené ve smlouvě s dlužníkem.
Jak se tvoří ceny služeb zastavárny?
Klíčovým kritériem pro výběr místa, kam odevzdat své cennosti, jsou finance. Lidé se zajímají o to, kolik budou stát služby banky, mikrofinanční organizace nebo zastavárny.
Jaké jsou tedy náklady na předání movitého majetku do zastavárny?
č. 1. Výše úvěru
To je část skutečné hodnoty zastavované věci. Obvykle se jedná o 50–80 % tržní ceny. Ocenění provádí zaměstnanec zastavárny. Někde to ocení dražší, jinde velmi levnější.
Aby dlužník mohl vrátit zástavu, musí splatit částku úvěru a zaplatit úroky dříve dohodnuté a specifikované ve smlouvě.
č. 2. Úrok za použití vypůjčených prostředků
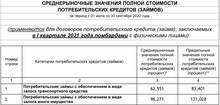
Maximální sazby pro zastavárny v roce 2021
Maximální hodnotu tohoto ukazatele stanoví centrální banka. Sazba je zveřejněna na oficiálních webových stránkách regulátora.
Průměrné tržní hodnoty celkových nákladů na úvěr uvedené na stránce se vztahují k různým kategoriím úvěrových institucí: společnostem, které poskytují úvěry, a také úvěrům a dalším úvěrům, mezi které patří i zastavárny.
Zastavárna nemá právo účtovat si vlastní poplatky a platby ani pokutovat dlužníka za pozdní platbu. Klient se může proti takovým porušením odvolat u Centrální banky Ruské federace.
č. 3. Skladování věcí
Organizace má speciálně vybavené skladovací prostory. Jedná se o samostatnou nezávislou službu zastaváren.
Příkladem je sezónní skladování kožešinových předmětů nebo starožitností. Majitel kožich po většinu roku nepotřebuje. Je snazší dát předmět k uskladnění do zastavárny, kde jsou zajištěny optimální podmínky – vlhkost ne vyšší než 65 % a teplota pod 4 stupně. Navíc bude předmět pojištěn.
Převzetí služby je doprovázeno řadou výše zmíněných povinných formalit. První a nejdůležitější z nich je vystavení personalizovaného potvrzení o úschově klientovi. Tento dokument potvrzuje platnost smlouvy o uložení.
Účtenka obsahuje následující údaje a informace:
- název zastavárny a její adresa;
- Celé jméno a údaje z pasu;
- charakteristiky položky předávané k uskladnění, název, ocenění;
- datum předání věci do zastavárny;
- trvání smlouvy;
- podmínky skladování;
- náklady na služby;
- platební postup.
Úschovné služby nejsou kontrolovány centrální bankou, ale předměty z drahých kovů jsou uloženy v bezpečnostních schránkách nebo speciálních kovových boxech. Ceník se sazbami sestavují zaměstnanci zastavárny bez jakýchkoli omezení.
Zastavárna získává právo prodat věc předanou k uskladnění po uplynutí jednoho měsíce od ukončení smlouvy. Do této doby může klient uhradit dluh za službu a majetek si převzít.
Jaká práva má dlužník při spolupráci se zastavárnou?
Povinnost klienta vůči úvěrové instituci je jasná – splatit úvěr včas a s úroky. Seznam práv dlužníka podle zákona je následující:
- vrácení zastavené věci kdykoli, dokud není věc prodána;
- získání pojistného plnění v případě poškození nebo ztráty majetku;
- platba pouze výše úvěru a úroků z něj; další služby – odhady, pojištění, skladování – jsou výdaji úvěrové instituce;
- získání informací o prodejní ceně zajištění;
- kompenzace rozdílu mezi úvěrem a prodejní cenou, pokud existuje příjem;
- důvěrnost, dodržování požadavků na oběh a uchovávání osobních údajů;
- přijetí zástavního lístku a v případě jeho uzavření i smlouvy o půjčce;
- odvolání se na porušení k Centrální bance Ruské federace.
Je důležité si uvědomit, že existuje seznam věcí, které nelze zastavit. Například zbraně jsou zakázány. Výjimkou jsou staré exempláře, které mají starožitnou a historickou hodnotu (meče, dýky).
Kdo má právo využívat služeb zastavárny?
Půjčku může získat pouze vlastník věci, na kterou je zástava vydána. Klient proto musí potvrdit vlastnické právo. Dalším důležitým bodem je, že legální zastavárny nespolupracují s nezletilými.
Jak správně a bez rizika zastavit věci v zastavárně?
Pro rychlé a bezproblémové získání půjčky doporučujeme dodržovat doporučení.
První a nejdůležitější věcí je nejprve ověřit organizaci, které chcete své cennosti předat, v registru Centrální banky Ruské federace.
Druhá rada, jak používat zastavárnu, se týká dokumentů. Základním je zastavární lístek, který vlastně nahrazuje plnohodnotnou smlouvu o půjčce.
- osobní a kontaktní údaje zastavárny a dlužníka;
- popis a náklady na posouzení zajištění;
- výše a doba trvání úvěru;
- velikost úrokové sazby;
- podmínky pro předčasné splacení dluhu;
- možnost zabavení zástavy.
Třetím doporučením je plnit si své finanční závazky. Peníze musí být splaceny včas a s úroky, pokud máte v úmyslu vrátit zastavenou věc.
Jak platíte za služby zastavárny? Hotově nebo bankovním převodem s použitím dokladu. Zároveň ti nejchytřejší klienti využívají zastavárny k výběru peněz z kreditních karet, protože úroková sazba, kterou si zastavárna účtuje, je mnohem nižší než sazba uvedená v podmínkách používání kreditní karty.
Pokud dluh není splacen, je zástava po měsíci nabídnuta k prodeji. Není vždy možné věc rychle prodat a dlužník si ponechává možnost nemovitost koupit. Povinnými požadavky jsou splacení dluhu s úroky.
Některé zastavárny spolupracují s BKI (úvěrovým registrem). V takové situaci nesplácení úvěru zhoršuje úvěrovou historii – informace o prodlení se projeví v úvěrovém hodnocení dané osoby.
Pokud máte finanční problémy a nemáte čím splatit své půjčky, nemusíte nutně zastavovat své poslední peníze v zastavárně. Tímto způsobem se nezbavíte dluhů, ale problém jen odložíte o pár měsíců. Pokud je váš dluh z půjčky vyšší než 350 tisíc rublů, můžete své dluhy odepsat prostřednictvím osobního bankrotu. To je naprosto legální, oficiální a správné v situaci, kdy váš příjem nestačí na splacení alespoň 10 % dluhu měsíčně.
Kontaktujte naše právníky. Zdarma vám poradíme s možnostmi oddlužení a pomůžeme vám začít nový život bez jakýchkoli zátěží. Napište nám na chatu nebo volejte na horkou linku. Jsme připraveni se vašich problémů ujmout!